



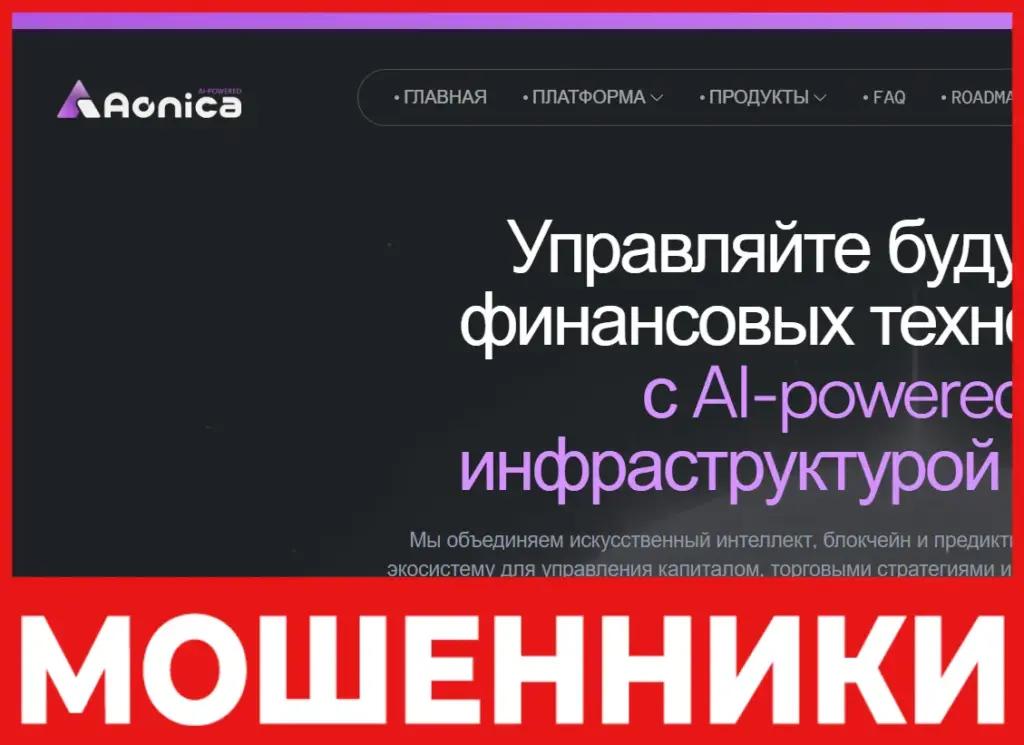
AONICA (aonica.com) — инвестиционная платформа, которая предлагает пользователям зарабатывать на финансовых рынках, торгуя валютами, акциями, индексами, металлами и криптовалютами. На сайте проект позиционирует себя как современный брокерский сервис с доступом к международным рынкам, аналитической поддержкой и персональным сопровождением. Для новичков подобное предложение может выглядеть особенно привлекательно: не нужно самостоятельно разбираться во всех тонкостях торговли, достаточно зарегистрироваться, пополнить счет и следовать рекомендациям специалистов.
Но за привлекательным описанием услуг скрываются серьезные вопросы. В частности, не хватает достоверной информации о юридическом лице, которое управляет платформой, подтверждений финансового лицензирования и прозрачных условий хранения клиентских средств. Дополнительную тревогу вызывают заявления о гарантированной доходности инвестиционных портфелей от 15% в месяц. Для настоящего финансового рынка такие обещания выглядят крайне сомнительно: стоимость активов постоянно меняется, поэтому ни один добросовестный брокер не может гарантировать подобную прибыль.
Отдельная проблема — жалобы пользователей. В опубликованных историях клиенты рассказывают, что сначала видели рост баланса в личном кабинете, а затем сталкивались с отказами в выводе. Некоторые утверждают, что представители AONICA требовали дополнительные платежи за налоги, страховку или обработку транзакций. После выполнения этих требований деньги, по словам авторов отзывов, так и не поступали на их счета.
В этом обзоре Scammavis разберет особенности работы AONICA, проверит доступные сведения о компании, рассмотрит возможную схему привлечения денег и обратит внимание на жалобы пользователей. Главная задача — помочь потенциальным инвесторам увидеть риски до перевода средств, а тем, кто уже столкнулся с проблемами, понять, какие действия можно предпринять для защиты своих интересов.
- Проверка AONICA: лицензия, регистрация и юридическая прозрачность
- Как работает AONICA: обзор услуг, торговой платформы и инвестиционных предложений
- Схема обмана AONICA: как пользователя доводят от первого депозита до потери денег
- Отзывы о AONICA: истории клиентов, потерявших деньги
- Можно ли вернуть деньги от AONICA и как в этом помогают специалисты Scammavis
- Признаки мошенничества и недобросовестной работы AONICA
- Что делать, если AONICA требует новые платежи: как не стать жертвой повторного обмана
- Итог: стоит ли доверять AONICA и как действовать пострадавшим
Проверка AONICA: лицензия, регистрация и юридическая прозрачность
При выборе брокера важно начинать не с обещаний доходности и красивого интерфейса, а с проверки документов. Финансовая компания должна открыто сообщать, кто именно предоставляет услуги, где зарегистрировано юридическое лицо и какой регулятор контролирует его деятельность. Если этих сведений нет или их невозможно проверить, клиент фактически доверяет деньги неизвестной организации.
В случае AONICA возникает сразу несколько вопросов.
Юридическое лицо и регистрационные данные
На сайте используется название AONICA, однако одного коммерческого наименования недостаточно, чтобы установить юридическую личность компании. За финансовым брендом должна стоять конкретная организация с регистрационным номером, официальным адресом и ответственными лицами.
Потенциальному клиенту необходимо понимать, с кем именно он заключает соглашение. Если в договоре фигурирует одна компания, а платежи направляются совершенно другому получателю, это серьезный повод остановиться и разобраться в ситуации.
В доступной информации об AONICA не хватает убедительных подтверждений, позволяющих однозначно установить юридическое лицо, которое отвечает за работу платформы. Неясно, кто владеет проектом, кто принимает клиентские деньги и какая организация обязана выполнять обязательства перед пользователями.
Это не формальность. Если брокер отказывается возвращать депозит, клиенту необходимо знать, кому предъявлять претензию. Без юридических реквизитов поиск ответственного лица становится значительно сложнее.
Лицензия и регулирование финансовой деятельности
Еще один важный момент — наличие разрешения на предоставление брокерских услуг.
Если AONICA предлагает торговлю CFD, валютными парами и другими финансовыми инструментами, необходимо проверить, имеет ли компания право работать с такими продуктами в странах, где она привлекает клиентов.
По имеющимся сведениям, подтверждений действующей лицензии AONICA от Банка России нет. Также не установлено наличие проверяемого разрешения, которое позволяло бы идентифицированному юридическому лицу предоставлять заявленные финансовые услуги.
Здесь важно учитывать, что регистрация обычной коммерческой компании и финансовая лицензия — совершенно разные вещи. Предприятие может быть зарегистрировано в определенной стране, но это не означает, что ему разрешено принимать клиентские средства и выступать брокером.
Нельзя считать подтверждением легальности и любые сертификаты, свидетельства о регистрации домена или документы, связанные с программным обеспечением. Они не заменяют разрешение финансового регулятора.
Указанный адрес в Сент-Винсенте и Гренадинах
В описании проекта фигурирует юридический адрес в Сент-Винсенте и Гренадинах. Само по себе нахождение компании в этой юрисдикции еще не доказывает мошенничество. Однако клиенту необходимо проверить, существует ли там действительно указанное юридическое лицо и имеет ли оно право оказывать брокерские услуги.
Для этого недостаточно увидеть адрес на сайте. Следует установить регистрационные сведения организации, проверить ее статус и выяснить, соответствует ли заявленная деятельность требованиям местного законодательства.
Особенно важно не путать регистрацию предприятия с лицензированием брокера. Даже если юридическое лицо действительно существует, это не означает, что оно получило право обслуживать частных инвесторов на международных финансовых рынках.
В отношении AONICA остается недостаточно подтвержденных сведений, чтобы считать указанный адрес доказательством надежности.
Возраст домена и скрытые данные владельца
Домен aonica.com, согласно представленному описанию проверки, был зарегистрирован сравнительно недавно. Данные его владельца скрыты с помощью прокси-сервиса.
Скрытие информации о владельце домена само по себе не является доказательством обмана. Подобные настройки используют и обычные компании, и частные владельцы сайтов. Но для финансовой платформы, которая просит клиентов переводить деньги, отсутствие прозрачности становится дополнительным фактором риска.
Возраст сайта также имеет значение. Если проект заявляет о большом опыте работы, многолетней истории успешного обслуживания клиентов и устойчивом положении на рынке, эти заявления должны подтверждаться независимыми сведениями.
У недавно созданного домена нет продолжительной истории, которая позволила бы оценить стабильность работы платформы. Поэтому громкие заявления о профессионализме и опыте необходимо воспринимать осторожно.
Пользовательское соглашение и ответственность компании
Особое внимание следует уделить правилам обслуживания клиентов.
В описании документов AONICA отмечается, что пользовательское соглашение содержит положения, ограничивающие ответственность компании за финансовые потери клиентов. Также упоминается рассмотрение споров в офшорной юрисдикции.
Подобные условия могут существенно усложнить защиту интересов пользователя. Если компания находится в одной стране, клиент проживает в другой, а договор предусматривает рассмотрение споров в третьей юрисдикции, судебное разбирательство может оказаться дорогим и непростым.
При этом брокер не может просто снять с себя любую ответственность, сославшись на пользовательское соглашение. Законность конкретных положений зависит от применимого права и обстоятельств дела.
Перед регистрацией необходимо внимательно изучить условия пополнения, вывода, начисления комиссий и разрешения споров. Если компания оставляет за собой право произвольно ограничивать доступ к средствам, это особенно опасно.
Хранение клиентских средств
Еще один существенный вопрос — сегрегация денежных средств.
В нормальной брокерской практике деньги клиентов должны учитываться отдельно от собственных средств организации в соответствии с требованиями применимого законодательства. Это необходимо для повышения прозрачности операций и защиты пользователей.
В отношении AONICA нет достаточных подтверждений того, что средства клиентов хранятся на отдельных счетах в независимых финансовых учреждениях.
Если депозиты поступают непосредственно на счета компании или третьих лиц, а порядок их дальнейшего использования не раскрывается, клиент не может полноценно оценить безопасность своих денег.
Также невозможно уверенно подтвердить заявления о том, что средства пользователей используются для реальной торговли, а не остаются внутри контролируемой администрацией системы.
Контактные данные и фактическое присутствие
У финансового посредника должны быть понятные способы связи с клиентами. Недостаточно разместить на сайте форму обратной связи или адрес электронной почты. Пользователь должен понимать, какая организация отвечает на обращения и куда направлять официальные претензии.
Если представители компании общаются преимущественно через мессенджеры, а после возникновения проблем перестают отвечать, это создает дополнительные трудности.
В случае AONICA не хватает убедительных сведений, позволяющих проверить полноценное присутствие компании по указанному адресу и установить ответственных сотрудников.
Юридическая информация об AONICA оставляет слишком много вопросов. Не хватает подтверждений финансовой лицензии, прозрачных сведений о владельцах и юридическом лице, а также понятной информации о хранении клиентских средств.
Дополнительные опасения вызывают сравнительно молодой домен, скрытые данные его владельца и условия соглашения, которые могут затруднить рассмотрение споров.
Каждый из этих факторов по отдельности не доказывает мошенничество. Однако их совокупность не позволяет рекомендовать AONICA как проверенного финансового посредника.
Как работает AONICA: обзор услуг, торговой платформы и инвестиционных предложений
AONICA предлагает пользователям достаточно широкий набор финансовых услуг. Проект стремится создать впечатление полноценного брокерского сервиса, в котором новичок может получить практически все необходимое для начала инвестирования.
В рекламном описании фигурируют торговля CFD, инвестиционные портфели, аналитические материалы, обучающие программы и персональное сопровождение. На первый взгляд это выглядит как стандартный набор возможностей современного брокера. Но при более внимательном рассмотрении возникают вопросы к реальному содержанию этих услуг.
Торговля CFD и доступ к финансовым рынкам
Одним из основных направлений AONICA заявляет торговлю контрактами на разницу цен (CFD). С помощью таких инструментов пользователи могут открывать позиции на валютные пары, фондовые индексы, металлы и криптовалюты.
CFD действительно широко используются на финансовых рынках. Их особенность заключается в том, что клиент не обязательно приобретает сам актив. Он заключает контракт, результат которого зависит от изменения цены выбранного инструмента.
Например, пользователь открывает позицию на рост стоимости золота. Если цена увеличивается, он может получить прибыль. Если снижается — понести убыток. При этом необходимо учитывать спреды, комиссии, кредитное плечо и другие условия.
Проблема AONICA заключается не в самом использовании CFD, а в отсутствии достаточных подтверждений того, как именно исполняются клиентские сделки.
В описании проекта утверждается, что операции не выводятся на реальный рынок, а торговля фактически имитируется внутри платформы. Если это соответствует действительности, пользователь может видеть только изменения цифр в личном кабинете, не получая подтверждения реального исполнения поручений.
В таком случае возникает принципиальный вопрос: действительно ли клиент торгует финансовыми инструментами или просто наблюдает за изменением виртуального баланса?
Пока нет проверяемых данных о механизме исполнения сделок, поставщиках ликвидности и источниках котировок, оценить реальность торговли невозможно.
Инвестиционные портфели с гарантированной доходностью
Наиболее тревожное предложение AONICA — инвестиционные портфели, которым приписывается доходность от 15% в месяц.
Подобная цифра может заинтересовать человека, который хочет получать стабильный дополнительный доход. Особенно если ему объясняют, что достаточно внести определенную сумму, а дальнейшее управление средствами возьмут на себя специалисты.
Но обещание фиксированной прибыли на финансовом рынке — серьезный повод для сомнений.
Ни валютные операции, ни торговля акциями, ни криптовалютные инструменты не обеспечивают постоянный положительный результат. Даже опытный управляющий не может исключить убыточные периоды.
Если компания обещает 15% ежемесячно, необходимо выяснить, за счет чего формируется такая прибыль, какие риски несет инвестор и где закреплены соответствующие обязательства.
Особенно подозрительно, если клиенту показывают только потенциальный доход, практически не рассказывая о возможных потерях.
Обучение трейдингу и торговые сигналы
Еще одно направление деятельности AONICA — обучающие материалы и сигналы от аналитиков.
Для новичков это может показаться полезной услугой. Человеку не нужно самостоятельно изучать графики, разбираться в экономических показателях и искать торговые стратегии. Достаточно получать рекомендации и повторять действия специалиста.
Однако обучение должно давать реальные знания, а не просто подталкивать к пополнению счета.
Качественные образовательные материалы объясняют основы управления капиталом, риск-менеджмента, анализа рынка и психологии торговли. Они не обещают гарантированную прибыль и не заставляют ученика немедленно вкладывать крупные суммы.
Если же сигналы регулярно приводят к убыткам, а менеджер объясняет это необходимостью увеличить депозит, возникает вопрос об их реальной ценности.
Без подтвержденной статистики результатов и независимой проверки рекомендаций оценить качество аналитики AONICA невозможно.
Персональный инвестиционный менеджер
AONICA также предлагает персональное сопровождение. Клиенту назначают сотрудника, который помогает разобраться с платформой, объясняет особенности сделок и предлагает инвестиционные решения.
На первый взгляд такая помощь удобна. Но в финансовой сфере особенно важно понимать, чьи интересы представляет консультант.
Если менеджер получает вознаграждение за привлечение депозитов или увеличение торговой активности, его рекомендации могут не совпадать с интересами клиента.
Вместо объяснения рисков сотрудник может убеждать пользователя внести дополнительные деньги, перейти на более дорогой тариф или отказаться от вывода средств.
Поэтому любые рекомендации необходимо оценивать самостоятельно. Нельзя передавать управление своими финансами неизвестному человеку только потому, что он уверенно говорит о рынке.
Пополнение счета и вывод средств
Для внесения денег платформа использует платежные механизмы, которые в описании характеризуются как подозрительные. При этом недостаточно сведений о конечных получателях средств и юридической связи между ними и AONICA.
Это особенно важно, поскольку клиент должен понимать, кому именно отправляет деньги.
При попытке вывода, согласно описанию схемы работы платформы, пользователи могут столкнуться с дополнительными требованиями. Среди них упоминаются верификация личности, налоговые платежи и комиссии.
Проверка документов сама по себе является обычной процедурой. Но если после ее завершения появляются новые финансовые требования, а сроки выплат постоянно переносятся, ситуация становится подозрительной.
Ни один дополнительный платеж не следует вносить без понятного документального основания.
Таким образом, AONICA предлагает набор услуг, который внешне напоминает полноценную брокерскую платформу. Однако убедительных подтверждений реального исполнения сделок, законности инвестиционных портфелей и качества аналитической поддержки недостаточно.
Особенно опасным выглядит обещание ежемесячной доходности от 15%. В сочетании с непрозрачностью юридических данных и жалобами на вывод средств это формирует серьезные основания для отказа от сотрудничества.
Схема обмана AONICA: как пользователя доводят от первого депозита до потери денег
Судя по описанным особенностям платформы и историям пользователей, возможная схема работы AONICA строится на постепенном вовлечении клиента. Сначала человеку предлагают простой способ заработка, затем помогают зарегистрироваться, демонстрируют положительные результаты и убеждают увеличить депозит. Когда пользователь решает вывести деньги, появляются новые условия.
Первый этап — привлечение через рекламу
Все начинается с рекламного предложения. Пользователь видит объявление о заработке на финансовых рынках без опыта и специальных знаний.
В рекламе могут упоминаться валюты, акции, криптовалюты и возможность получать регулярный доход. Человеку предлагают оставить номер телефона или электронную почту, чтобы узнать подробности.
Такие объявления рассчитаны прежде всего на начинающих инвесторов. Им хочется улучшить финансовое положение, но они не всегда понимают, как устроена реальная торговля.
Второй этап — звонок представителя платформы
После регистрации с потенциальным клиентом связывается сотрудник, который представляется финансовым консультантом.
Он интересуется опытом инвестирования, финансовыми возможностями и суммой, которую человек готов вложить.
Разговор может строиться очень дружелюбно. Менеджер объясняет, что начинать можно с небольшого депозита, а затем постепенно увеличивать вложения по мере знакомства с платформой.
Главная задача такого общения — сформировать доверие и добиться первого перевода.
Третий этап — создание положительного впечатления
После внесения первоначального депозита пользователь получает доступ к личному кабинету.
Интерфейс может выглядеть достаточно убедительно: графики, котировки, кнопки покупки и продажи, история сделок и баланс.
Клиент начинает совершать операции самостоятельно или по рекомендациям сотрудника. Вскоре в кабинете может появиться прибыль.
Именно этот момент становится важным психологическим инструментом. Человек видит положительные цифры и начинает верить, что платформа действительно помогает зарабатывать.
Если торговля имитируется, отображаемый баланс не обязательно отражает реальные финансовые результаты.
Четвертый этап — увеличение депозита
После демонстрации первых успехов менеджер предлагает вложить больше денег.
Он объясняет, что с крупным капиталом можно получать более высокую прибыль, открывать дополнительные позиции и пользоваться инвестиционными возможностями, недоступными владельцам небольших счетов.
Пользователь может согласиться, поскольку уже видел положительный результат.
В отдельных историях фигурируют переводы на несколько тысяч долларов. Некоторые клиенты утверждают, что ради увеличения депозита даже использовали кредитные средства.
Так человек постепенно увеличивает сумму риска, не имея надежных подтверждений того, что его деньги действительно участвуют в торговле.
Пятый этап — отказ в выводе
Когда клиент решает забрать часть средств, ситуация меняется.
Заявка не обрабатывается, а представители платформы объясняют задержку необходимостью пройти верификацию. Пользователя могут попросить отправить паспортные данные, фотографию лица или дополнительные документы.
Сама по себе проверка личности допустима. Но после нее, согласно описанным случаям, появляются новые требования.
Шестой этап — дополнительные комиссии и налоги
Клиенту сообщают, что для получения денег необходимо оплатить налоговую комиссию, страховку или перевод средств.
Размер платежа может рассчитываться как процент от суммы вывода. Например, в одном из отзывов упоминается требование оплатить 12% от запрашиваемой суммы.
Человек соглашается, поскольку надеется получить весь депозит и отображаемую прибыль.
Однако после перевода деньги не поступают. Вместо этого могут появляться новые объяснения: проверка службы безопасности, заморозка счета или необходимость дождаться дополнительного разрешения.
Седьмой этап — блокировка аккаунта и прекращение общения
Если пользователь отказывается платить дальше или начинает активно требовать возврата, связь с представителями платформы может прекратиться.
Менеджер перестает отвечать, обращения в поддержку остаются без результата, а доступ к личному кабинету иногда блокируется.
В результате человек теряет возможность распоряжаться средствами и не получает обещанных выплат.
Важно понимать, что не каждый клиент обязательно проходит все перечисленные этапы. Но описанная последовательность показывает, почему нельзя соглашаться на дополнительные платежи без проверки их законности.
Если AONICA отказывается возвращать деньги, необходимо прекратить переводы, сохранить доказательства и обратиться за юридической помощью.
Отзывы о AONICA: истории клиентов, потерявших деньги
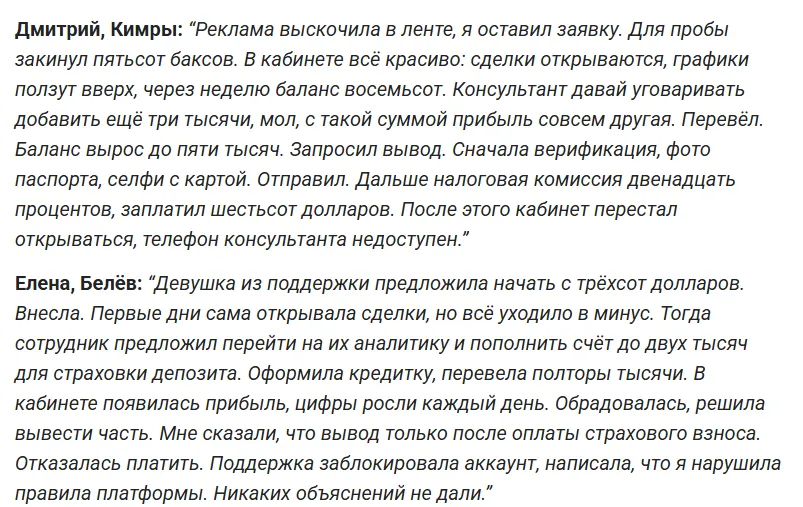
Отзывы о брокере позволяют увидеть, как описанные проблемы проявляются на практике. В случае AONICA опубликованные истории содержат несколько повторяющихся мотивов: первоначальный депозит, демонстрация прибыли, уговоры увеличить вложения и последующие требования оплатить дополнительные сборы.
История Дмитрия из Кимр
Дмитрий рассказывает, что увидел рекламу AONICA и решил попробовать инвестировать. Первоначально он перевел 500 долларов. В личном кабинете отображались сделки и положительная динамика баланса. Через неделю сумма, по его словам, увеличилась до 800 долларов.
После этого консультант предложил внести еще 3000 долларов, объяснив, что с большим депозитом доход будет заметно выше.
Дмитрий согласился. Баланс в кабинете продолжил расти и достиг примерно 5000 долларов.
Когда клиент захотел вывести деньги, ему сообщили о необходимости пройти верификацию. Он отправил фотографию паспорта и селфи с банковской картой.
Затем появилось новое требование — оплатить налоговую комиссию в размере 12%. Дмитрий утверждает, что перевел еще 600 долларов, но после этого доступ к кабинету пропал, а консультант перестал отвечать.
В этой истории особенно показательно то, что положительный баланс стал причиной увеличения вложений. Клиент поверил отображаемым цифрам, но не смог получить ни первоначальный депозит, ни заявленную прибыль.
История Елены из Белёва
Елена рассказывает, что начала сотрудничество с AONICA после разговора с сотрудницей поддержки. Ей предложили внести 300 долларов.
Первые сделки, по словам женщины, приносили убытки. Тогда представитель платформы предложила перейти на аналитическое сопровождение и увеличить депозит до 2000 долларов, объяснив это необходимостью обеспечить защиту средств.
Елена воспользовалась кредитной картой и перевела еще 1500 долларов.
После этого в личном кабинете появилась прибыль, а баланс начал регулярно увеличиваться. Женщина решила вывести часть денег, но ей сообщили, что сначала необходимо оплатить страховой взнос.
Елена отказалась выполнять требование. После этого, согласно ее рассказу, аккаунт заблокировали, сославшись на нарушение правил платформы.
Особенно тревожным здесь является использование заемных средств. Клиентка рассчитывала заработать, но в итоге осталась с финансовыми обязательствами и без доступа к инвестиционному счету.
История Артёма из Самары
Артём утверждает, что открыл счет в AONICA и внес 800 долларов. Менеджер давал рекомендации по выбору активов и помогал совершать сделки.
Спустя месяц в личном кабинете отображалось около 4000 долларов. Клиент решил вывести половину суммы.
Но вместо выплаты ему предложили сначала оплатить комиссию за перевод. Артём отправил 700 долларов, после чего от него потребовали документы для подтверждения личности.
Затем поступило сообщение о проверке службы безопасности. Вывод средств заморозили на неопределенный срок.
Попытки получить объяснения не дали результата. Поддержка отвечала однотипными сообщениями и просила ждать. Через неделю сайт перестал открываться.
Этот случай показывает, насколько опасно выполнять новые финансовые требования, если первоначальная заявка на вывод уже задерживается.
История Оксаны из Кировска
Оксана рассказывает, что внесла на платформу 400 долларов. Спустя две недели в личном кабинете отображалась прибыль в размере около 1200 долларов.
Когда женщина решила вывести деньги, ей сообщили о необходимости оплатить налог на прибыль. Она перевела 200 долларов.
Затем представители AONICA потребовали еще одну сумму — комиссию за конвертацию валюты. Оксана отказалась, однако сотрудник начал убеждать ее, что без оплаты деньги могут пропасть.
В итоге женщина перевела еще 300 долларов, но обещанный вывод так и не состоялся.
В этой истории заметна характерная проблема: после первого дополнительного платежа возникло новое требование. Поэтому пострадавшим важно не соглашаться на бесконечные доплаты в надежде, что следующая операция наконец разблокирует счет.
Что общего у опубликованных жалоб
Если сравнить эти истории, можно заметить несколько совпадений.
Во-первых, все описанные пользователи начинали с относительно небольших депозитов. Первоначальные суммы были достаточно доступными, чтобы человек решился попробовать платформу.
Во-вторых, после регистрации представители AONICA сопровождали клиентов и давали рекомендации по дальнейшим действиям.
В-третьих, в личных кабинетах отображалась прибыль, которая побуждала пользователей увеличивать вложения.
Наконец, проблемы возникали именно при попытке вывести деньги. Вместо выплаты появлялись требования пройти дополнительные процедуры и внести новые суммы.
При этом отзывы остаются заявлениями конкретных пользователей. Без банковских выписок, договоров и других документов нельзя независимо подтвердить каждую деталь описанных событий.
Тем не менее повторяющиеся жалобы заслуживают серьезного внимания. Потенциальным клиентам следует учитывать их при оценке рисков, а пострадавшим — использовать имеющиеся материалы для юридического анализа.
Можно ли вернуть деньги от AONICA и как в этом помогают специалисты Scammavis
Если человек перевел деньги на платформу AONICA, а затем столкнулся с отказом в выводе, это еще не означает, что вернуть средства невозможно. Однако действовать нужно без промедления. Чем больше времени проходит после перевода, тем сложнее бывает получить необходимую информацию от банка, платежной системы или других участников операции.
Главное — не пытаться решить проблему дополнительными платежами. Если представители AONICA требуют оплатить налог, страховку, комиссию за конвертацию или разблокировку счета, не стоит воспринимать такие требования как обычную процедуру. Сначала необходимо выяснить, на каком основании компания требует деньги и действительно ли этот платеж предусмотрен договором и применимыми правилами.
В подобных ситуациях специалисты Scammavis помогают пострадавшим разобраться в обстоятельствах перевода, оценить возможные способы возврата и подготовить необходимые обращения.
С чего начинается работа по возврату
Первый шаг — восстановить полную картину произошедшего. Важно установить, когда человек зарегистрировался на AONICA, сколько денег внес, кому именно отправлял средства и какие объяснения получал от представителей платформы.
Для этого собирают все сохранившиеся материалы:
- скриншоты личного кабинета с отображением баланса и истории операций;
- переписку с менеджерами и службой поддержки;
- электронные письма и сообщения с требованиями дополнительных платежей;
- банковские выписки, чеки и подтверждения переводов;
- сведения о получателях платежей, включая номера счетов и реквизиты карт;
- документы, которые клиент подписывал при регистрации;
- заявки на вывод средств и ответы компании;
- записи телефонных разговоров, если они сохранились законным образом.
Даже если доступ к личному кабинету уже заблокирован, это не повод отказываться от обращения за помощью. Часть информации может остаться в электронной почте, банковском приложении или истории сообщений.
Специалистам важно не только увидеть общую сумму потерь, но и понять последовательность событий. Например, если после первого депозита клиенту предложили внести еще несколько тысяч долларов, а перед выводом потребовали оплатить налог, эти обстоятельства могут иметь значение для оценки ситуации.
Анализ платежей и выбор способа возврата
Следующий этап — изучение платежных операций. Способ возврата во многом зависит от того, каким образом деньги поступили получателю.
Если клиент пополнял счет банковской картой, можно рассмотреть возможность обращения в банк с заявлением об оспаривании операции. В зависимости от обстоятельств может применяться процедура chargeback. Она позволяет запросить проверку платежа и при наличии предусмотренных оснований оспорить его.
Но важно понимать: chargeback не является гарантированным возвратом денег. Банк изучает документы, характер операции, сроки обращения и правила платежной системы. Если пользователь самостоятельно подтвердил перевод, это может повлиять на рассмотрение заявления, но не всегда исключает возможность оспаривания.
Если средства отправлялись банковским переводом, необходимо обратиться в банк и запросить проверку операции. Иногда можно направить запрос на отзыв перевода или уведомление о подозрительном получателе. Успех зависит от того, поступили ли деньги на счет адресата и возможно ли еще остановить дальнейшее движение средств.
Отдельная ситуация — переводы в криптовалюте. Такие операции обычно необратимы: отменить подтвержденную транзакцию простым обращением в криптокошелек нельзя. Однако можно изучить движение активов, определить адреса получателей и выяснить, проходили ли средства через идентифицируемые биржи или другие сервисы.
Специалисты Scammavis могут помочь оценить имеющиеся данные и определить, какие обращения имеют смысл в конкретном случае.
Подготовка обращений и доказательств
Одного заявления о том, что брокер не возвращает деньги, обычно недостаточно. Важно показать, что именно произошло и почему действия платформы вызывают подозрения.
Для этого формируется хронология событий. В ней указывают дату регистрации, первый депозит, последующие переводы, обещания менеджеров, изменения баланса и момент возникновения проблем с выводом.
Особое значение имеют требования дополнительных платежей. Если AONICA сначала просила оплатить комиссию, затем страховку, а после этого сообщила о проверке службы безопасности, необходимо сохранить каждое такое сообщение. Повторяющиеся требования могут помочь объяснить, почему клиент продолжал отправлять деньги и на каком основании рассчитывал получить выплату.
В зависимости от обстоятельств можно подготовить обращение в банк, заявление в правоохранительные органы и претензию к организации, указанной в договоре или платежных документах.
При этом не стоит автоматически считать, что ответчиком обязательно будет компания, название которой указано на сайте. Иногда платежи поступают другим юридическим или физическим лицам. Поэтому необходимо установить фактических получателей средств и их возможную связь с платформой.
Обращение в правоохранительные органы
Если есть основания полагать, что деньги были получены путем обмана, пострадавший может обратиться в правоохранительные органы.
В заявлении важно изложить факты без преувеличений: какие суммы были переведены, какие обещания давали представители AONICA, почему клиент решил внести деньги и что произошло при попытке вывода.
К заявлению прикладывают копии платежных документов, переписки, договоров и других доказательств. Если обращение подается в Украине, необходимо сохранить подтверждение его регистрации и номер производства или другой документ, позволяющий отслеживать рассмотрение.
Работа с правоохранительными органами не гарантирует немедленного возврата средств, но может стать важной частью защиты интересов пострадавшего.
Почему не стоит заниматься всем самостоятельно
Человек, который только что потерял деньги, часто находится в стрессовом состоянии. Ему приходится одновременно общаться с банком, искать документы, пытаться связаться с брокером и разбираться в юридических вопросах.
В такой ситуации легко упустить важную деталь или отправить обращение без необходимых подтверждений.
Специалисты Scammavis помогают структурировать информацию, определить возможные направления работы и подготовить документы с учетом обстоятельств конкретного дела. При этом добросовестная юридическая помощь не должна строиться на обещаниях стопроцентного результата. Ни одна компания не может заранее гарантировать возврат средств, пока не изучены платежи и возможности воздействия на получателей.
Признаки мошенничества и недобросовестной работы AONICA
Оценивать надежность брокера следует не по одному признаку, а по совокупности обстоятельств. Некоторые особенности AONICA вызывают серьезные вопросы и требуют осторожного отношения к платформе.
1. Обещание гарантированной доходности от 15% в месяц
Это один из наиболее заметных тревожных сигналов. Финансовые рынки не позволяют заранее гарантировать стабильную прибыль такого размера.
Стоимость валют, акций, металлов и криптовалют постоянно меняется. Даже профессиональные участники рынка сталкиваются с убытками. Поэтому обещание фиксированного дохода без понятного объяснения инвестиционной стратегии выглядит неправдоподобно.
Особенно опасно, если компания не рассказывает о возможных потерях, но активно показывает потенциальную прибыль.
2. Недостаток подтвержденных юридических данных
Пользователь должен понимать, с какой организацией он заключает договор. У финансового посредника должны быть понятные регистрационные сведения, юридический адрес и информация о том, кто отвечает за обслуживание клиентов.
В случае AONICA остается недостаточно подтверждений, позволяющих установить юридическое лицо и проверить его полномочия.
Если компания не дает четких ответов на вопросы о регистрации и ответственности, доверять ей деньги рискованно.
3. Отсутствие подтвержденной брокерской лицензии
Предоставление финансовых услуг во многих странах требует специального разрешения. Наличие красивого сайта и личного кабинета не заменяет лицензию.
Потенциальному клиенту необходимо проверить, действительно ли организация имеет право работать с теми финансовыми инструментами, которые предлагает.
Если брокер не может предоставить проверяемые сведения о регулировании, это серьезная причина отказаться от сотрудничества до получения ясных объяснений.
4. Скрытая информация о владельцах домена
Данные владельца aonica.com, согласно представленному описанию проверки, скрыты с помощью прокси-сервиса. Само по себе это не доказывает мошенничество, но в сочетании с отсутствием прозрачной информации о компании вызывает дополнительные вопросы.
Для финансовой платформы важно, чтобы клиент мог установить, кто стоит за проектом и кому он доверяет деньги.
5. Непрозрачные условия торговли CFD
AONICA предлагает сделки с валютами, индексами, металлами и криптовалютами. Но клиенту важно понимать, как исполняются его поручения, откуда поступают котировки и кто обеспечивает ликвидность.
Если платформа не раскрывает эти сведения, невозможно уверенно оценить реальность торговых операций.
Особенно тревожно, если прибыль существует только в личном кабинете и не подтверждается фактическими выплатами.
6. Агрессивное убеждение увеличить депозит
В описанных историях представители платформы предлагали клиентам вносить дополнительные суммы после появления положительного баланса.
Такое поведение опасно, особенно если менеджер торопит пользователя, обещает значительно более высокий доход или предлагает воспользоваться кредитными средствами.
Ни один разумный финансовый консультант не должен подталкивать клиента к займам ради увеличения депозита без подробного обсуждения рисков.
7. Постоянные требования дополнительных платежей
Один из самых серьезных признаков проблем — ситуация, когда клиент уже подал заявку на вывод, но вместо выплаты получает новые счета.
Сначала это может быть налог, затем страховка, комиссия за конвертацию или проверка безопасности.
Если после каждого платежа появляется новое условие, необходимо остановиться. Не следует рассчитывать, что следующая сумма обязательно станет последней.
8. Блокировка счета и прекращение общения
Когда клиент не может вывести деньги, а поддержка отвечает шаблонными сообщениями или перестает выходить на связь, это усиливает подозрения.
Нормальная финансовая организация должна объяснять причины задержки, предоставлять информацию о порядке рассмотрения заявки и действовать в соответствии с договором.
Если вместо конкретных ответов пользователь получает только требования ждать или платить, ситуация требует юридической оценки.
9. Использование сложных условий договора
Положения об ограничении ответственности и рассмотрении споров в удаленной юрисдикции могут затруднить защиту клиента.
Перед внесением денег необходимо внимательно читать соглашение. Особое внимание следует уделить комиссиям, основаниям блокировки счета, срокам вывода и порядку подачи претензий.
10. Несоответствие между рекламой и реальными результатами
Если брокер обещает удобный вывод и профессиональную поддержку, но клиенты рассказывают о блокировках и дополнительных платежах, возникает серьезное противоречие.
Рекламные заявления сами по себе не подтверждают качество услуг. Гораздо важнее реальные условия обслуживания и способность компании выполнять свои обязательства.
Совокупность перечисленных обстоятельств делает сотрудничество с AONICA рискованным. До появления убедительных подтверждений законности деятельности и прозрачности операций переводить деньги платформе не стоит.
Что делать, если AONICA требует новые платежи: как не стать жертвой повторного обмана
Потеря денег на сомнительной инвестиционной платформе нередко становится только первым этапом неприятной истории. Когда человек понимает, что не может вывести депозит, он начинает искать помощь в интернете. Этим могут воспользоваться другие недобросовестные лица, которые обещают вернуть средства быстро и без особых усилий.
Поэтому важно знать не только о рисках самой AONICA, но и о том, как защитить себя после возникновения проблемы.
Осторожно: предложения гарантированного возврата
В интернете можно встретить людей, которые называют себя специалистами по возврату средств, сотрудниками банков, юристами или представителями международных организаций.
Они могут утверждать, что уже нашли деньги клиента, обнаружили криптовалютный кошелек брокера или получили доступ к счету, с которого можно выполнить выплату.
После этого человеку предлагают оплатить регистрацию дела, налог, комиссию за международный перевод или специальный сбор за разблокировку средств.
Подобные обещания требуют особой осторожности. Если неизвестный человек гарантирует возврат конкретной суммы, не изучив документы и платежи, это повод усомниться в его компетентности.
Особенно опасны ситуации, когда клиенту предлагают внести деньги на личную карту или криптокошелек посредника. Необходимо понимать, за какую услугу взимается оплата, кто ее оказывает и на каком основании.
Как отличить реальную юридическую помощь от сомнительного предложения
Перед сотрудничеством с юридической компанией стоит проверить ее реквизиты, договор, специализацию и порядок оплаты услуг.
Специалист должен объяснить, какие действия планирует предпринять, какие документы необходимы и от чего зависит результат. Он также обязан честно рассказать об ограничениях и возможных трудностях.
Насторожить должны обещания стопроцентного возврата, требования срочно перевести деньги и отказ оформлять отношения документально.
Нельзя доверять человеку только потому, что он знает название брокера, сумму потерь или детали истории. Такая информация могла стать известна из публичных отзывов или предыдущего общения с пострадавшим.
Не отправляйте дополнительные документы неизвестным лицам
При регистрации на AONICA клиент мог передавать паспортные данные, фотографии банковской карты и другую личную информацию.
Если такие материалы оказались у неизвестных лиц, существует риск их дальнейшего использования.
Не следует повторно отправлять документы людям, которые обещают помочь с возвратом, пока не проверены их полномочия и необходимость получения конкретных данных.
Если на фотографии карты видны ее номер, срок действия или другие платежные реквизиты, стоит связаться с банком и уточнить, требуется ли перевыпуск карты или дополнительные меры защиты.
Также рекомендуется изменить пароли от электронной почты и других учетных записей, если они могли быть известны представителям платформы. Для важных сервисов желательно использовать двухфакторную аутентификацию.
Что делать с доступом к банковским счетам и криптокошелькам
Если представители AONICA просили установить программы удаленного доступа, передать коды подтверждения или открыть демонстрацию экрана, необходимо проверить безопасность устройств и учетных записей.
Никому нельзя сообщать одноразовые коды из SMS, пароли от банковских приложений и секретные фразы восстановления криптокошельков.
Если подобные данные уже передавались, следует немедленно связаться с банком или соответствующим сервисом, изменить учетные данные и проверить операции.
Почему важно сохранять даже небольшие доказательства
Иногда пострадавшие считают, что скриншоты переписки или старые электронные письма уже не имеют значения. Это ошибка.
Даже короткое сообщение менеджера с обещанием доходности, просьбой увеличить депозит или требованием оплатить комиссию может оказаться полезным при восстановлении событий.
Не удаляйте переписку, не очищайте историю платежей и не пытайтесь редактировать скриншоты. Лучше сохранить оригиналы файлов, даты сообщений и полные банковские документы.
Если сайт AONICA перестал открываться, полезно сохранить все материалы, которые остались на устройстве. Не стоит ждать, пока доступ к информации исчезнет окончательно.
Как вести себя при повторных звонках от представителей брокера
После отказа от дополнительных платежей клиенту могут продолжать звонить и убеждать его завершить процедуру вывода.
В таких разговорах могут использовать давление: обещать потерю всего баланса, угрожать штрафами или утверждать, что отказ от оплаты приведет к окончательной блокировке счета.
Не нужно принимать финансовые решения под давлением. Попросите направить все требования письменно, сохраните сообщения и не переводите деньги до проверки оснований.
Если разговор становится навязчивым, можно прекратить общение и заблокировать номера. При этом желательно заранее сохранить переписку и сведения о звонках.
Главное правило для пострадавшего — не пытаться вернуть потерянное любой ценой. Именно желание срочно получить деньги обратно часто делает человека уязвимым для повторного обмана.
Итог: стоит ли доверять AONICA и как действовать пострадавшим
История AONICA показывает, насколько опасными могут быть инвестиционные предложения, которые обещают высокую доходность, но не дают клиенту достаточной информации о юридической стороне деятельности и реальных механизмах торговли.
На первый взгляд платформа предлагает все, что обычно ожидают от брокера: CFD на разные активы, инвестиционные портфели, обучение, аналитику и персонального менеджера. Однако за этим описанием остаются вопросы, на которые потенциальный клиент должен получить ответы еще до внесения денег.
Не хватает убедительных подтверждений лицензирования и прозрачных регистрационных данных. Неясно, кто именно отвечает за работу проекта и каким образом обеспечивается сохранность клиентских средств. Отдельную тревогу вызывает обещание доходности от 15% в месяц, поскольку подобные результаты невозможно гарантировать на обычном финансовом рынке.
Не менее серьезные опасения связаны с отзывами пользователей. В описанных историях повторяется одна и та же последовательность: клиент вносит депозит, видит прибыль в личном кабинете, получает предложение увеличить вложения, а затем сталкивается с проблемами при выводе.
Вместо выплаты пользователю предлагают пройти дополнительные проверки и оплатить новые сборы. Некоторые авторы отзывов утверждают, что после перечисления денег их счета блокировали, а представители платформы переставали отвечать.
Важно учитывать, что отдельные жалобы сами по себе не являются судебным доказательством мошенничества. Но их содержание вместе с непрозрачностью компании и сомнительными обещаниями доходности формирует серьезную причину отказаться от сотрудничества с AONICA.
Если вы еще не переводили деньги, лучше не рисковать собственными средствами. Не стоит ориентироваться только на рекламные обещания, демонстрацию прибыли или уверенные слова менеджера. Пока не подтверждены юридические данные, лицензия и условия вывода, сотрудничество с платформой нельзя считать безопасным.
Если вы уже внесли депозит, не пытайтесь увеличить его ради получения обещанной прибыли. Особенно важно отказаться от новых платежей, если их требуют под видом налога, страховки или разблокировки счета. Сначала необходимо проверить основания каждого требования и сохранить все подтверждающие документы.
Если деньги уже потеряны, не стоит откладывать обращение за помощью. Нужно собрать банковские выписки, переписку, сведения о получателях переводов, скриншоты личного кабинета и историю попыток вывода. На основании этих материалов можно оценить возможность обращения в банк, использования процедуры оспаривания платежа, подачи заявления в правоохранительные органы и других юридических действий.
Специалисты Scammavis помогают пострадавшим разобраться в подобных ситуациях. Они могут изучить обстоятельства сотрудничества с AONICA, восстановить последовательность платежей, оценить имеющиеся доказательства и определить возможные способы защиты интересов клиента.
При этом важно понимать, что возврат денег не происходит автоматически. Результат зависит от способа перевода, сроков обращения, доступности информации о получателях и других обстоятельств. Если средства были отправлены в криптовалюте, ситуация может быть сложнее, чем при оплате банковской картой. Поэтому обещания гарантированного результата до изучения дела не должны вызывать доверия.
Scammavis рекомендует не ждать, пока представители платформы окончательно прекратят общение или исчезнет доступ к личному кабинету. Чем раньше пострадавший начнет собирать доказательства и разбираться в платежах, тем больше возможностей для своевременных действий.
Главное — не позволять AONICA или другим сомнительным посредникам убеждать вас в необходимости новых переводов. Если компания действительно намерена вернуть деньги, она должна объяснить порядок выплаты, а не бесконечно выставлять дополнительные счета. А если самостоятельно разобраться в ситуации не получается, разумным решением будет обратиться к специалистам Scammavis для оценки обстоятельств и выбора дальнейшей стратегии.
Добавить комментарий