



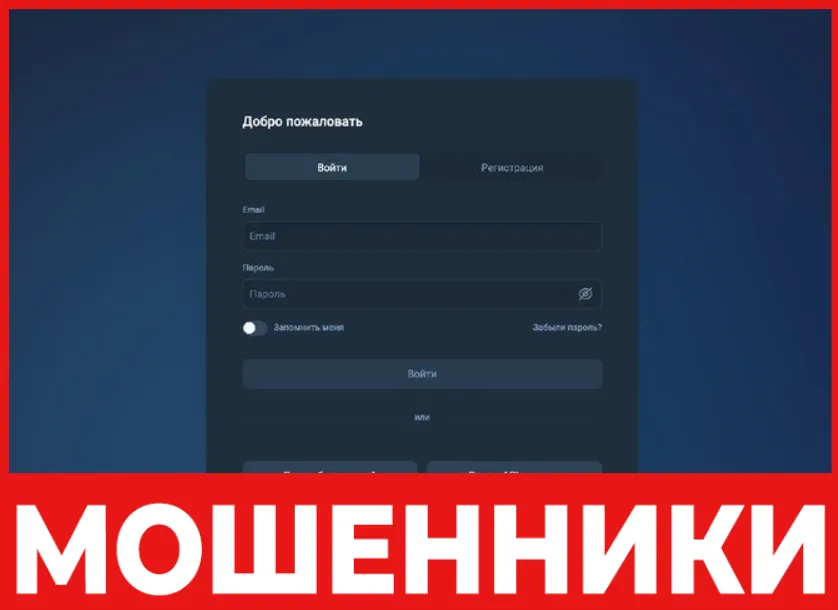
Kirezyo (Кирезио) предлагает пользователям работу с финансовыми инструментами и позиционирует себя как площадку, через которую можно получать доход от торговли. На первый взгляд клиент видит привычную для инвестиционных проектов картину: регистрация, личный кабинет, графики, информация о сделках, менеджер, который помогает разобраться с платформой. Однако при более внимательной проверке возникает слишком много вопросов к тому, кто именно стоит за этим проектом, на каком основании он принимает деньги клиентов и каким образом должен происходить вывод средств.
В исходных материалах Kirezyo (Кирезио) рассматривается не как полноценный лицензированный брокер, а как проект с признаками мошеннической схемы. В частности, речь идет о доменах kirezyo.net и kire-zyo.pro, отсутствии подтвержденной лицензии Банка России, недостатке информации о юридическом лице и собственниках, непрозрачных платежных реквизитах и жалобах на проблемы с выводом средств.
Сам по себе внешний вид сайта еще ничего не доказывает. Сегодня довольно легко сделать платформу, которая будет выглядеть убедительно: добавить графики, разделы с аналитикой, форму регистрации и даже персонального менеджера. Поэтому при проверке финансового проекта гораздо важнее не дизайн, а конкретные сведения. Кто принимает деньги? Какая компания заключает договор с клиентом? Где она зарегистрирована? Какой регулятор выдал ей разрешение? На какие реквизиты отправляются средства? Что произойдет, если клиент захочет вывести деньги?
Именно на этих вопросах и стоит сосредоточиться при изучении Kirezyo (Кирезио). Если компания действительно работает как брокер, клиент должен иметь возможность проверить ее юридический статус и понять, с кем он вступает в финансовые отношения. Когда вместо этого предлагается только сайт, менеджер и обещания доходности, риски для клиента существенно возрастают.
Особенно настораживает описанная в материале модель работы с выводом. Пользователь сначала пополняет счет, затем видит положительный результат торговли, а когда пытается забрать деньги, сталкивается с новыми условиями. Может потребоваться пройти дополнительную проверку, оплатить налог, страховку, комиссию за конвертацию или другой платеж. Если после одного перевода появляется следующий, а возможность получить собственные средства так и не возникает, ситуацию уже нельзя воспринимать как обычную техническую проблему.
Ниже разберем Kirezyo (Кирезио) поэтапно: какие сведения о проекте доступны, как устроено его предложение, каким образом может формироваться доверие клиента и почему именно момент вывода средств становится ключевым.
- Проверка данных Kirezyo (Кирезио): лицензия, компания, домены и контакты
- Kirezyo (Кирезио): как устроена работа платформы и что известно о проекте
- Схема обмана Kirezyo (Кирезио): от рекламы до блокировки вывода
- Отзывы клиентов и пострадавших о Kirezyo (Кирезио)
- Можно ли вернуть деньги от Kirezyo (Кирезио) и как действовать пострадавшему
- Какие признаки могут указывать на мошенничество и недобросовестную работу Kirezyo (Кирезио)
- Что делать после блокировки Kirezyo (Кирезио): доказательства, которые могут помочь
- Итог: что важно знать о Kirezyo (Кирезио) перед попыткой вернуть деньги
Проверка данных Kirezyo (Кирезио): лицензия, компания, домены и контакты
Первое, что необходимо проверить перед переводом денег брокеру, — его юридический статус. Даже если компания активно рекламируется и с клиентом общается менеджер, это еще не означает, что перед нами финансовая организация с необходимыми разрешениями. Для брокерской деятельности важны не красивые обещания и не количество пользователей на сайте, а возможность подтвердить полномочия компании через официальные реестры.
В случае Kirezyo (Кирезио) именно с этим возникают серьезные вопросы. Согласно исходному материалу, проект не имеет разрешения Банка России и не числится среди форекс-дилеров. Также не указано подтвержденное членство в соответствующей саморегулируемой организации. Зарубежная регистрация, которая могла бы объяснить законные основания работы с клиентами из других стран, также не подтверждена представленными данными.
Это принципиальный момент. Регистрация домена не является регистрацией брокера. Наличие сайта не является лицензией. Даже наличие какого-либо юридического лица за рубежом само по себе не дает права оказывать финансовые услуги во всех странах, где находятся клиенты. Для пользователя важно понимать, какой именно орган контролирует деятельность компании и имеет ли она право принимать средства от частных инвесторов.
Не менее интересная ситуация складывается с самими доменами. В материалах указано, что основной адрес kirezyo.net и зеркало kire-zyo.pro зарегистрированы недавно, а данные владельца скрыты. Отдельно отмечается, что зеркальный адрес может использоваться для продолжения работы после проблем с основным сайтом или его блокировки. Для клиента это создает дополнительную сложность: сегодня он общается с менеджером на одном адресе, а через некоторое время тот же проект может предложить перейти на другой домен.
Сам по себе молодой домен не доказывает мошенничество. Новые компании тоже запускают сайты. Но в финансовой сфере небольшой возраст проекта должен заставить потенциального клиента задавать больше вопросов, а не меньше. Если одновременно с новым доменом наблюдаются скрытые данные владельца, отсутствие понятной юридической информации и жалобы на вывод, совокупность таких обстоятельств уже заслуживает серьезного внимания.
Еще один важный вопрос — кому именно клиент передает деньги. На сайте, согласно исходному тексту, нет четко указанного названия юридического лица, регистрационного номера, понятного юридического адреса и информации о собственниках. Получается странная ситуация: пользователь может увидеть торговую платформу и общаться с сотрудником, но при этом не понимать, с какой компанией он фактически заключает отношения.
Для финансовой организации такая непрозрачность особенно проблемна. Перед переводом денег человек должен иметь возможность проверить контрагента. Если реквизиты принадлежат одной организации, договор оформлен на другую, а менеджер представляется сотрудником третьего проекта, восстановить цепочку платежа впоследствии становится намного сложнее.
Отдельного внимания заслуживает пользовательское соглашение. В исходном материале говорится, что в документе предусмотрено право платформы блокировать счет без объяснения причин, а также имеются положения об ограничении ответственности компании, запрете коллективных исков и разрешении споров в офшорной юрисдикции. Подобные пункты сами по себе еще не означают, что договор автоматически действителен или что клиент лишается возможности защищать свои права. Однако потенциальному пользователю стоит внимательно изучить их до внесения денег.
Особенно неприятно, когда клиент узнает о подобных условиях только после возникновения проблемы. Пока счет показывает прибыль и менеджер активно выходит на связь, человек редко читает десятки страниц пользовательского соглашения. Но именно в этом документе могут находиться условия, которыми платформа впоследствии объясняет блокировку аккаунта, дополнительные комиссии или отказ в отдельных операциях.
С отчетностью ситуация также выглядит непрозрачно. В исходных данных не указано наличие полноценной финансовой отчетности, независимого аудита или документов, подтверждающих реальную торговую деятельность. Пользователь видит цифры на экране, но эти цифры сами по себе не являются доказательством того, что соответствующая сумма действительно существует на банковском счете или была заработана на рынке.
Это один из самых важных моментов при оценке инвестиционной платформы. Баланс в личном кабинете можно воспринимать как информацию внутри самой системы. Чтобы подтвердить наличие реальных средств, нужна возможность вывести их на счет клиента. Если прибыль существует только в интерфейсе, а при попытке вывода появляются новые требования, одних цифр на экране недостаточно.
Есть вопросы и к контактам. Согласно исходному материалу, связь с пользователем ограничивается онлайн-чатом и формой обратной связи. Телефон и полноценный юридический адрес не представлены. При этом менеджеры могут самостоятельно звонить клиентам, используя меняющиеся номера. До пополнения счета коммуникация может быть достаточно активной, но после возникновения проблемы связь становится гораздо сложнее.
Такая разница в поведении поддержки — еще один момент, который стоит фиксировать. Если до внесения денег сотрудник отвечает практически сразу, помогает открыть счет и убеждает пополнить баланс, а после запроса на вывод письма остаются без ответа, а чат перестает работать, это уже не просто неудобство. Для клиента это может стать серьезной проблемой при попытке установить, кто принимал решения и куда обращаться с претензией.
Наконец, необходимо обратить внимание на платежные реквизиты. В материале указано, что они могут меняться, а деньги иногда направляются на карты физических лиц, счета других компаний или криптовалютные кошельки. Это существенно усложняет последующее установление получателя. Поэтому при любом переводе брокеру важно сохранять не только чек, но и полные реквизиты получателя, дату, сумму, назначение платежа и всю переписку, связанную с переводом.
В совокупности перечисленные обстоятельства формируют непрозрачную картину. У Kirezyo (Кирезио) недостаточно открытых сведений о юридическом лице, отсутствует подтвержденная в исходных данных лицензия Банка России, домены зарегистрированы недавно, данные владельцев скрыты, а схема приема платежей и взаимодействия с клиентами вызывает дополнительные вопросы. Каждый отдельный признак еще нужно оценивать в контексте, однако вместе они являются серьезным поводом не переводить деньги без предварительной проверки.
Kirezyo (Кирезио): как устроена работа платформы и что известно о проекте
Если отвлечься от юридических вопросов и посмотреть на Kirezyo (Кирезио) глазами обычного пользователя, схема выглядит достаточно понятной. Человеку предлагают попробовать инвестиции или торговлю, обещают сопровождение и показывают возможность получения прибыли. Для новичка такой формат может показаться удобным: не нужно самостоятельно разбираться во всех тонкостях рынка, поскольку рядом находится менеджер, который подсказывает, куда направить средства и как действовать дальше.
Проблема начинается тогда, когда обещания и реальная возможность распоряжаться своими деньгами расходятся.
В исходном материале указано, что потенциальному клиенту могут обещать доход примерно от 20 до 50 процентов в месяц. Также упоминаются безопасные сделки, страхование депозита и персональный аналитик. Для человека без большого опыта такие формулировки звучат убедительно. Особенно если менеджер разговаривает уверенно, показывает графики и объясняет, что якобы существует понятная стратегия получения прибыли.
Однако высокая доходность всегда требует отдельной проверки. Чем выше обещанный результат, тем важнее понять, откуда именно он берется, какие риски принимает клиент и кто отвечает за сохранность денег. Формулировка «безопасные сделки» сама по себе ничего не гарантирует. Любая реальная торговля связана с риском, а страхование должно подтверждаться конкретным договором и понятной страховой организацией, а не только словами менеджера.
После регистрации пользователь пополняет счет. В некоторых подобных схемах ему сначала предлагают внести небольшую сумму. Это психологически проще: человек еще не готов расстаться с крупными деньгами, поэтому небольшой первый перевод кажется относительно безопасным способом проверить платформу.
Далее может произойти важная вещь — клиенту позволяют вывести часть средств. Например, пользователь внес определенную сумму и спустя некоторое время получил обратно небольшой платеж. Такой эпизод способен полностью изменить отношение к проекту. Человек получает подтверждение собственных ожиданий: «Я внес деньги и действительно смог их вернуть». После этого он гораздо охотнее прислушивается к менеджеру и рассматривает увеличение депозита.
Но небольшой успешный вывод не доказывает надежность всей платформы. Если речь идет о мошеннической модели, такой платеж может использоваться именно для формирования доверия. Клиенту показывают, что система якобы работает, после чего предлагают перейти к более крупным суммам.
Именно здесь в дело вступает менеджер. Он может говорить о специальной возможности, закрытой сделке, повышенном тарифе, бонусе или необходимости увеличить баланс для получения более серьезной прибыли. Человек уже видел небольшой вывод и поэтому воспринимает предложение иначе. Он может занять деньги у знакомых, взять кредит или использовать накопления.
На экране личного кабинета при этом продолжается рост баланса. Появляются графики, положительная динамика, прибыль по сделкам. Для клиента все выглядит так, будто его решение увеличить депозит действительно принесло результат. Но пока деньги не поступили на его банковский счет, отображаемая прибыль остается внутренней цифрой платформы.
Ситуация меняется, когда пользователь впервые запрашивает значительный вывод. Именно этот момент в описанной схеме становится ключевым. Вместо привычного подтверждения операции клиент получает новое условие.
Сначала может появиться требование дополнительной верификации. Пользователя просят предоставить паспорт, селфи, подтверждение адреса или другие документы. Само по себе требование идентификации не является чем-то необычным для финансовых сервисов. Реальные компании действительно проводят проверки клиентов. Вопрос возникает тогда, когда документы уже предоставлены, а вывод все равно не осуществляется и вместо него появляется новое платное условие.
Следующим шагом может стать «налог». Клиенту сообщают, что сначала необходимо перечислить определенную сумму, иначе прибыль невозможно вывести. После этого появляется страховой платеж или комиссия за конвертацию. Если человек выполняет требование, проблема не исчезает. Напротив, может возникнуть следующий платеж.
Получается замкнутая ситуация: деньги якобы находятся на счете, но для их получения нужно сначала заплатить еще. При этом сумма первоначального депозита уже не имеет значения. Человек думает о том, что потеряет прибыль, если остановится, и продолжает платить. В итоге первоначальная потеря увеличивается.
Именно поэтому нельзя автоматически соглашаться на новые платежи только потому, что менеджер называет их последним условием. Если вывод собственных средств действительно зависит от налога, комиссии или другой обязательной процедуры, клиент должен иметь возможность получить понятное документальное объяснение: кто выставил платеж, на каком основании, кому он перечисляется и почему этот платеж нельзя удержать непосредственно из уже имеющегося баланса.
После отказа платить, согласно исходному материалу, может последовать блокировка. Аккаунт перестает открываться, поддержка перестает отвечать, а менеджер больше не выходит на связь. Иногда сам сайт продолжает работать. Это особенно запутывает ситуацию: внешне проект существует, но конкретный клиент больше не может получить доступ к своему счету.
Затем может появиться новый домен или зеркало. Старый адрес перестает использоваться, а проект продолжает привлекать новых пользователей уже через другой сайт. Для пострадавшего это означает потерю удобного доступа к переписке, истории операций и личному кабинету.
При этом ссылка на AML, технический сбой или «подозрительную активность» может использоваться как объяснение задержки. Проверка клиента сама по себе является нормальной практикой в финансовой сфере. Но если после нее пользователя заставляют платить за разблокировку, а затем возникает еще одно условие, такая ситуация требует максимальной осторожности.
Поэтому оценивать Kirezyo (Кирезио) нужно не только по тому, как выглядит его сайт и что говорит менеджер. Гораздо важнее проследить весь путь денег — от первого пополнения до попытки вывода. Именно на этом этапе обычно становится понятно, действительно ли клиент имеет возможность распоряжаться своими средствами или доступ к деньгам существует только внутри интерфейса.
Схема обмана Kirezyo (Кирезио): от рекламы до блокировки вывода
Описанная в исходном материале схема начинается задолго до момента, когда человек переводит деньги. Сначала нужно привлечь его внимание. Для этого используется реклама в интернете, где потенциальному инвестору рассказывают о возможности получать высокий доход при относительно небольшом стартовом капитале.
Обещание заработка в районе 20–50 процентов в месяц способно заинтересовать даже человека, который раньше не занимался торговлей. Дополнительное доверие могут создавать слова о персональном аналитике, безопасных сделках и страховании депозита. Возникает ощущение, что клиент не остается один на один с рынком и за его средствами якобы внимательно следят.
После перехода на платформу человеку предлагают зарегистрироваться и внести небольшую сумму. На этом этапе задача заключается не столько в получении максимального платежа, сколько в том, чтобы клиент сделал первый шаг. Маленький депозит психологически воспринимается проще.
Дальше пользователь начинает видеть движение средств. В кабинете может отображаться прибыль, а менеджер регулярно рассказывает о новых возможностях. Если клиент сомневается, ему могут напомнить о предыдущем результате или предложить попробовать вывести небольшую сумму.
Если небольшой вывод действительно проходит, доверие становится значительно выше. Человек получает подтверждение того, что деньги якобы можно получить обратно. После этого менеджеру гораздо проще убедить его увеличить депозит.
Следующий этап — постепенное наращивание суммы. Клиенту могут рассказывать о закрытой сделке, специальном тарифе, бонусе или возможности получить более высокую прибыль. В некоторых случаях человеку предлагают пополнить счет до определенного уровня. Чем больше он уже вложил, тем сложнее ему остановиться.
На этом этапе работает простая психологическая ловушка. Человек уже потратил деньги и видит на экране еще большую сумму. Он начинает думать не о том, стоит ли доверять платформе, а о том, как забрать отображаемую прибыль. Если для этого нужно внести еще немного денег, новый платеж кажется меньшим риском по сравнению с возможной потерей всей суммы.
Именно поэтому дополнительные требования при выводе особенно опасны. Сначала клиенту могут сказать о налоге. Затем — о страховке. Потом появляется комиссия за конвертацию или очередная проверка. Каждый новый платеж объясняется отдельной причиной.
Для пострадавшего это выглядит как последовательность технических и юридических формальностей. Но главный вопрос остается прежним: почему клиент должен постоянно отправлять новые деньги, чтобы получить уже принадлежащие ему средства?
Если после оплаты первого требования появляется второе, а после второго — третье, нельзя рассматривать это как обычную задержку вывода. Особенно если платформа не предлагает другого способа урегулировать ситуацию и продолжает убеждать пользователя, что еще один платеж станет последним.
Отдельно нужно учитывать требование документов. Паспорт, селфи и подтверждение адреса могут использоваться в законных процедурах идентификации клиента. Поэтому сам факт запроса документов не является доказательством обмана. Проблема возникает, если проверка превращается в бесконечный процесс: документы отправлены, но результат не сообщается; затем появляется платная разблокировка; после ее оплаты возникает новое условие.
Если клиент отказывается продолжать, следующим шагом может стать блокировка аккаунта. Сначала поддержка отвечает реже, потом перестает отвечать совсем. Менеджер может прекратить связь. Электронная почта остается без ответа. В результате человек оказывается в ситуации, когда у него нет доступа ни к деньгам, ни к нормальному представителю компании.
Смена доменов усиливает проблему. Если проект переходит с kirezyo.net на kire-zyo.pro или на другой адрес, клиенту приходится искать новый сайт, а старые сообщения и документы могут стать недоступными. Если проект действительно меняет домены после жалоб, это позволяет ему продолжать привлекать новых пользователей, пока прежние клиенты остаются со своими проблемами.
Платежная часть схемы тоже имеет большое значение. Согласно исходным данным, деньги могут отправляться не напрямую брокеру, а на реквизиты физических лиц, сторонних компаний или криптовалютные кошельки. Для человека на этапе внесения средств это может казаться обычным техническим решением. Но при попытке вернуть деньги возникает вопрос: кто в действительности получил перевод?
Поэтому после любого подозрительного платежа нельзя удалять переписку с менеджером или выбрасывать чеки. Даже если сайт еще работает, необходимо сохранить информацию о том, кто давал реквизиты, что именно обещал менеджер, какие суммы назывались и по какой причине требовался каждый следующий перевод.
Еще один момент — ссылки на AML и безопасность. Для настоящей финансовой организации процедуры противодействия отмыванию денег действительно существуют. Но ссылка на AML не превращает автоматически любое требование в законное. Клиент имеет право понимать, какая проверка проводится, кем она проводится и какое отношение к ней имеет требование дополнительной оплаты.
В описанной модели AML может становиться очередным объяснением, почему деньги не выводятся. После этого человеку предлагают заплатить за разблокировку. Если он соглашается, проблема не обязательно исчезает.
Таким образом, описанная схема строится не вокруг одного платежа. Ее основа — последовательное изменение условий. Сначала клиенту предлагают вложиться, затем показывают прибыль, после чего убеждают внести больше денег. Когда пользователь хочет получить средства обратно, появляются новые требования. Если он продолжает платить, сумма потерь растет. Если отказывается, аккаунт может быть заблокирован, а связь с менеджером прекращается.
Именно поэтому наиболее опасным моментом является не первый депозит, а готовность человека отправлять деньги снова и снова после возникновения проблем с выводом. Если средства уже заблокированы, новый платеж редко решает проблему сам по себе. Гораздо полезнее остановиться, зафиксировать ситуацию и собрать документы.
Отзывы клиентов и пострадавших о Kirezyo (Кирезио)
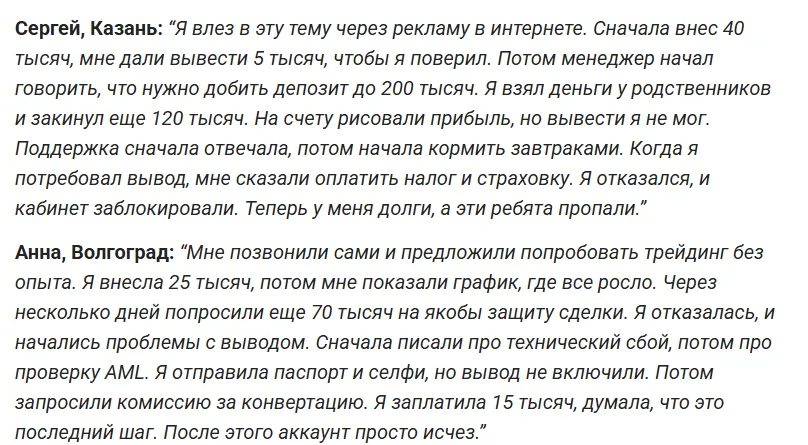
В исходном материале приведено несколько историй пользователей, которые заявляют о проблемах при работе с Kirezyo (Кирезио). Эти рассказы нельзя автоматически считать установленными фактами без независимой проверки, однако они показывают, с какими ситуациями сталкивались люди, чьи отзывы были представлены в источнике.
История Сергея из Казани начинается достаточно типично. По его словам, он увидел рекламу в интернете и решил попробовать. Первоначально мужчина внес 40 тысяч рублей. После этого ему якобы разрешили вывести 5 тысяч рублей. Именно этот небольшой вывод, судя по рассказу, создал ощущение, что платформа действительно работает и деньги можно получить обратно.
Затем менеджер предложил увеличить депозит до 200 тысяч рублей. Сергей пишет, что занял деньги у родственников и внес еще 120 тысяч. После пополнения на его счете отображалась прибыль, но вывести средства он уже не смог. Поддержка сначала отвечала, затем начала переносить решение проблемы. В итоге пользователю сообщили о необходимости оплатить налог и страховку. После отказа счет был заблокирован.
Эта история хорошо показывает, почему небольшой первоначальный вывод нельзя воспринимать как полную гарантию надежности. Если пользователь действительно получил небольшую сумму, это еще не означает, что крупный остаток на счете существует вне платформы и будет выплачен по первому требованию.
Анна из Волгограда, согласно приведенному отзыву, столкнулась с другой последовательностью событий. По ее словам, представитель проекта сам связался с ней и предложил попробовать трейдинг без опыта. После внесения 25 тысяч рублей на экране появился положительный результат. Через несколько дней ей предложили дополнительно внести 70 тысяч рублей якобы для защиты сделки.
Анна отказалась. После этого, как она утверждает, начались проблемы с выводом. Сначала причиной назывался технический сбой, затем AML-проверка. Пользовательница отправила паспорт и селфи, однако вывод не был восстановлен. После этого появилась комиссия за конвертацию. Она внесла еще 15 тысяч рублей, рассчитывая, что это будет последним платежом. Впоследствии аккаунт, по ее словам, исчез.
Здесь особенно заметна последовательность требований: техническая проблема, проверка документов, затем платная процедура. Для человека, который уже вложил деньги, каждый следующий платеж может казаться способом наконец закончить процедуру. Именно поэтому при подобных обстоятельствах лучше остановиться и сначала разобраться, на каком основании вообще требуется очередная оплата.
Максим из Азова рассказывает о более крупной сумме. Он указывает, что давно интересуется инвестициями и внес 100 тысяч рублей. После этого ему якобы позволили вывести 10 тысяч. Затем менеджер предложил вложить еще 300 тысяч рублей в закрытую сделку. Баланс, согласно отзыву, вырос, но полноценный вывод оказался недоступен.
После запроса на вывод пользователь получил требования пройти верификацию и заплатить налог. По его словам, он внес 40 тысяч рублей, после чего счет заблокировали. Телефон менеджера перестал работать, а электронная почта не отвечала. Максим также указывает, что при обращении в банк выяснил: переводы были направлены на карты физических лиц.
Если эта информация соответствует документам по конкретному случаю, реквизиты платежей могут иметь большое значение для дальнейшего расследования. Именно поэтому клиенту важно сохранять банковские документы, даже если он уже понимает, что деньги, вероятно, потеряны.
Еще одна история принадлежит Ирине из Самары. Она пишет, что хотела создать источник дополнительного дохода и первоначально внесла 30 тысяч рублей. Через неделю ей начали звонить с предложениями увеличить депозит. После отказа, согласно отзыву, возникли проблемы с выводом. Сначала говорили о техническом сбое, затем о налоге и подозрительной активности.
Ирина утверждает, что отправила претензию на электронную почту, но ответа не получила. Для нее важна не только финансовая сторона произошедшего, но и предупреждение других людей, которые могут увидеть рекламу проекта и принять решение о внесении денег.
Несмотря на различия в суммах и обстоятельствах, в приведенных историях повторяется одна деталь: проблемы начинаются именно тогда, когда пользователь хочет получить средства обратно. До этого момента менеджеры поддерживают связь, обсуждают сделки и предлагают увеличить депозит. После возникновения вопроса о выводе появляются новые условия, дополнительные платежи, проверки или технические причины.
При оценке подобных отзывов важно сохранять здравый подход. Один отзыв в интернете не является судебным доказательством и сам по себе не устанавливает факт мошенничества. Но когда в нескольких историях повторяется одна и та же последовательность — небольшой депозит, демонстрация прибыли, предложение внести больше, а затем проблемы с выводом и дополнительные платежи, — такие сведения уже нельзя полностью игнорировать.
Для потенциального клиента Kirezyo (Кирезио) это означает, что обещания менеджера необходимо сопоставлять с возможностью реально вывести деньги. Если человеку показывают большую прибыль, но при этом не дают распоряжаться средствами без новых переводов, следует прекратить дальнейшие платежи и сохранить документы.
Особое внимание стоит уделять отзывам, в которых пользователи указывают конкретные суммы, даты, реквизиты и содержание переписки. Такие сведения полезнее общих фраз о том, что «все плохо» или «брокер обманул». Чем больше объективных материалов остается у пострадавшего — банковские выписки, чеки, письма, сообщения, записи звонков, скриншоты кабинета, адреса сайтов и реквизиты получателей, — тем проще впоследствии восстановить последовательность событий.
Истории Сергея, Анны, Максима и Ирины в исходном материале показывают именно такой сценарий: сначала формируется доверие, затем клиенту предлагают увеличить вложения, а при попытке вывести средства возникают дополнительные препятствия. Независимо от того, какая именно причина называется менеджером — налог, AML, страховка, конвертация или технический сбой, — требование постоянно платить новые суммы должно восприниматься как серьезный сигнал для остановки дальнейших переводов.
Если пользователь уже оказался в подобной ситуации, главное — не пытаться вернуть деньги путем новых вложений. Следует сохранить все документы и обратиться за профессиональной оценкой конкретного случая. Это позволяет перейти от разговоров с менеджером к проверке реального движения средств и возможных способов защиты своих интересов.
Можно ли вернуть деньги от Kirezyo (Кирезио) и как действовать пострадавшему
Если деньги уже были переведены Kirezyo (Кирезио), а после этого начались проблемы с выводом, не стоит считать ситуацию безнадежной. Но и продолжать разговор с менеджером в надежде, что очередной платеж наконец разблокирует счет, тоже не следует. В подобных случаях сначала нужно остановить дальнейшие переводы и разобраться, куда именно ушли деньги, какие документы сохранились и какие действия предпринимались после пополнения счета.
Важно понимать разницу между отображаемым балансом и реально существующими средствами. Если в личном кабинете Kirezyo (Кирезио) была показана прибыль, это еще не означает, что такая сумма находится на банковском счете клиента или действительно была заработана на финансовом рынке. Поэтому основной задачей после блокировки становится не попытка уговорить платформу изменить статус счета, а сбор подтверждений того, как развивались события.
Начать стоит с документов. Нужно сохранить скриншоты личного кабинета, особенно если там отображаются депозит, сделки, прибыль или сообщения об ограничении вывода. Желательно зафиксировать адрес страницы и дату, когда был сделан снимок. Если сайт перестал открываться, нельзя удалять сохраненные материалы в надежде, что позже получится восстановить доступ.
Следующий блок доказательств — переписка. Сохраняются сообщения менеджеров, электронные письма, сообщения в мессенджерах, уведомления службы поддержки. Особенно важны моменты, где сотрудник предлагает увеличить депозит, обещает определенный результат, объясняет причину блокировки или требует оплатить налог, страховку, комиссию, верификацию либо разблокировку.
Не менее важны банковские документы. По каждому переводу желательно иметь дату, сумму, валюту, способ оплаты и реквизиты получателя. Если деньги направлялись не напрямую на счет компании, а на карту физического лица, счет другой организации или криптовалютный кошелек, это также нужно зафиксировать. Не следует ограничиваться одним банковским уведомлением о списании. Полная выписка помогает восстановить последовательность платежей.
Именно на этом этапе пострадавшему может пригодиться помощь специалистов Scammavis. Специалисты могут изучить имеющиеся материалы, сопоставить переписку с платежами и помочь определить, какие обстоятельства имеют значение для дальнейших действий. В зависимости от способа оплаты и конкретной ситуации рассматриваются разные направления работы: обращение в банк или платежную организацию, подготовка обращений, анализ цепочки переводов и другие доступные правовые способы защиты интересов клиента.
Например, если оплата проходила банковской картой, необходимо как можно быстрее связаться с банком и сообщить о спорной операции. Возможность оспаривания зависит от обстоятельств платежа, банка, платежной системы и сроков. Поэтому не стоит заранее рассчитывать на автоматический чарджбэк, но и откладывать обращение в банк тоже неразумно.
Если использовалась криптовалюта, ситуация отличается. В таком случае необходимо сохранить адрес кошелька получателя, идентификатор транзакции и сведения о сервисе, через который проводилась операция. Даже если криптовалютный перевод нельзя просто отменить, информация о транзакции может быть важна для дальнейшего анализа движения средств.
Отдельная задача — установить, кто фактически получил деньги. В исходном материале указано, что реквизиты Kirezyo (Кирезио) могли меняться, а платежи направлялись на карты физических лиц, счета других компаний или криптокошельки. Поэтому нельзя ограничиваться названием сайта. При разборе ситуации необходимо смотреть именно на платежные документы и получателей.
Если после блокировки клиенту предлагают заплатить еще раз, делать этого не стоит только ради обещания разблокировать счет. Налог, страховка, комиссия за конвертацию или «платная AML-проверка» должны иметь понятное основание. Когда каждый новый платеж сопровождается обещанием, что именно он станет последним, а после него появляется очередное требование, риск дальнейшей потери денег становится особенно высоким.
Scammavis в такой ситуации может помочь систематизировать материалы и оценить возможные направления дальнейшей работы. При этом ни одна юридическая компания не может честно гарантировать возврат конкретной суммы заранее. Итог зависит от того, каким способом были переведены деньги, кому они поступили, насколько быстро начались действия после обнаружения проблемы, какие документы сохранились и возможно ли установить участников платежной цепочки.
Также важно не обращаться к неизвестным «специалистам по возврату», которые обещают вернуть деньги за несколько дней и требуют крупную предоплату. После потери средств человек находится в уязвимом положении и легко может стать целью повторного обмана. Если неизвестный консультант сразу требует перевод на личную карту, обещает гарантированный результат или просит оплатить очередной «налог для возврата», к такому предложению нужно относиться крайне осторожно.
Главное правило после столкновения с Kirezyo (Кирезио) простое: не увеличивать сумму потерь. Сначала остановить платежи, затем собрать документы и только после этого разбирать ситуацию со специалистом. Чем полнее сохранена история взаимодействия с платформой, тем больше информации остается для анализа возможных способов возврата.
Какие признаки могут указывать на мошенничество и недобросовестную работу Kirezyo (Кирезио)
При проверке Kirezyo (Кирезио) обращает на себя внимание не какой-то один недостаток, а сразу несколько обстоятельств. По отдельности некоторые из них могут встречаться и у обычных компаний. Например, новый домен сам по себе не делает проект мошенническим. Однако когда молодой сайт одновременно скрывает владельца, не показывает понятное юридическое лицо, не предоставляет подтвержденную лицензию и вызывает жалобы на вывод средств, общую картину уже необходимо рассматривать гораздо внимательнее.
Первый признак — отсутствие прозрачного юридического статуса. Пользователь должен понимать, с какой компанией он заключает договор. Если на сайте нет четкого названия юридического лица, регистрационного номера, юридического адреса и сведений о владельцах, проверить контрагента становится сложно. Для финансовой платформы это особенно важно, поскольку клиент передает ей реальные деньги.
Второй момент — отсутствие подтвержденной лицензии. В исходных данных указано, что Kirezyo (Кирезио) не имеет разрешения Банка России и не числится среди форекс-дилеров. При этом зарубежные разрешения также не подтверждены. Здесь важно не путать регистрацию компании с лицензированием финансовой деятельности. Зарегистрированное где-либо юридическое лицо не становится автоматически лицензированным брокером.
Третий признак связан с доменами. Основной сайт kirezyo.net и зеркало kire-zyo.pro, согласно исходной информации, появились недавно, а данные владельца скрыты. Использование нескольких адресов не является само по себе нарушением. Но если после жалоб один домен перестает работать, появляется другой, а старые клиенты теряют доступ к информации, это становится обстоятельством, которое нельзя игнорировать.
Четвертый признак — обещания высокой доходности при одновременном описании торговли как практически безопасной. В материалах Kirezyo (Кирезио) фигурируют обещания дохода от 20 до 50 процентов в месяц, а также заявления о безопасных сделках и страховании депозита. Любые подобные обещания требуют проверки. На финансовом рынке доход не существует отдельно от риска. Поэтому клиенту необходимо понимать, каким образом формируется прибыль и чем подтверждается заявленная страховка.
Пятый признак — активное давление со стороны менеджера. Сам персональный менеджер не является проблемой. Многие легальные финансовые организации предоставляют клиентам консультационную поддержку. Но ситуация становится другой, если сотрудник постоянно убеждает увеличить депозит, предлагает срочно внести деньги ради «закрытой сделки» или утверждает, что без дополнительного платежа клиент потеряет уже полученную прибыль.
Шестой и один из самых важных признаков — невозможность вывести средства без новых переводов. Обычная процедура вывода может включать идентификацию клиента и выполнение определенных требований. Но если после выполнения одного условия возникает другое платное требование, а потом третье, необходимо остановиться и проверить ситуацию.
Особенно настораживает требование оплатить налог непосредственно перед выводом. Налогообложение инвестора зависит от конкретной юрисдикции и обстоятельств, поэтому универсальная схема «переведите нам налог, иначе собственные деньги не получите» требует документального подтверждения. То же самое относится к страховке, комиссии за разблокировку и другим платежам.
Седьмой признак — несоответствие между заявленной прибылью и реальным движением денег. Если личный кабинет показывает крупный доход, но клиент не может получить даже часть средств, отображаемый баланс нельзя считать достаточным доказательством наличия денег.
Восьмой признак — непрозрачные реквизиты. Когда получателем платежа оказывается физическое лицо или организация, которая не совпадает с заявленным брокером, клиенту стоит выяснить причину. Особенно если реквизиты меняются от одного платежа к другому.
Девятый признак — исчезновение поддержки после запроса на вывод. До внесения денег менеджер может отвечать быстро и подробно, а после появления финансовой проблемы письма остаются без ответа, телефон перестает работать, а чат закрывается. Такая смена поведения имеет большое значение при оценке всей ситуации.
Десятый признак — ссылка на технические причины без понятного решения. Технические сбои действительно бывают. Но если «сбой» продолжается длительное время, после него появляется AML-проверка, затем платная разблокировка, а затем еще одно требование, речь уже идет не просто о неудобстве интерфейса.
Наконец, стоит обращать внимание на договор. Пункты о блокировке счета без объяснения, ограничении ответственности и рассмотрении споров в далекой юрисдикции не обязательно означают, что клиент полностью лишен правовой защиты. Но до внесения денег такие условия должны быть понятны пользователю. Если договор фактически оставляет платформе возможность единолично решать, когда клиент получит доступ к средствам, это серьезный повод дополнительно проверить компанию.
Все эти признаки нужно оценивать вместе. Именно совокупность обстоятельств помогает понять, имеет ли место обычный спор с финансовой организацией или ситуация больше похожа на схему, при которой клиента постепенно подталкивают к новым переводам.
Что делать после блокировки Kirezyo (Кирезио): доказательства, которые могут помочь
После блокировки счета многие люди совершают одну и ту же ошибку — начинают удалять переписку, менять пароли, закрывать почтовый ящик или перестают сохранять сообщения. На самом деле в этот момент информация становится особенно важной. Даже если сайт больше не открывается, уже полученные материалы могут помочь восстановить события.
Прежде всего нужно составить хронологию. Запишите, когда впервые увидели рекламу Kirezyo (Кирезио), каким способом зарегистрировались, кто первым связался, что обещал менеджер, когда был внесен первый депозит и какие суммы переводились впоследствии. Отдельно укажите каждый запрос на вывод и ответ платформы.
Такая последовательность может показаться простой формальностью, но спустя несколько недель или месяцев детали начинают забываться. Особенно если переводов было много. Хронология позволяет связать сообщения менеджера с конкретными платежами.
Следует сохранить скриншоты личного кабинета. Если там отображается баланс, история сделок, прибыль или сообщение о блокировке, лучше сделать несколько снимков разных разделов. Полезно сохранять также адрес страницы, дату и время. Если платформа доступна только с определенного устройства, не стоит без необходимости менять его настройки или удалять данные браузера.
Второй большой блок — финансовые документы. Нужны банковские выписки, чеки, квитанции, подтверждения переводов и сведения о получателях. Если использовалась карта, сохраните информацию об операции. Если был банковский перевод — полные реквизиты. Если криптовалюта — адрес кошелька и идентификатор транзакции.
Третий блок — коммуникация. Не удаляйте переписку с менеджерами даже тогда, когда их сообщения вызывают раздражение. В ней могут находиться обещания доходности, предложения внести дополнительную сумму и объяснения причин, по которым деньги якобы нельзя вывести.
Отдельно полезно сохранить документы и сообщения, связанные с каждым дополнительным платежом. Если клиенту говорили, что сначала нужен налог, потом страховка, а затем комиссия, желательно иметь подтверждение каждого требования. Именно последовательность таких действий может быть важнее отдельно взятого сообщения.
После этого материалы можно передать специалистам Scammavis для анализа. Задача заключается в том, чтобы не просто посмотреть на сумму потери, а восстановить всю финансовую историю: от первого контакта до последнего платежа. Это позволяет понять, какие сведения уже имеются, каких документов не хватает и какие направления дальнейшей защиты могут быть актуальны.
При необходимости нужно также сообщить о проблеме банку или платежному сервису. Здесь особенно важно не затягивать. У разных способов оплаты существуют свои процедуры и сроки рассмотрения спорных операций. Чем раньше зафиксирована проблема, тем меньше риск потерять важные детали.
Если проект перестал отвечать, это не означает, что нужно продолжать писать менеджеру десятки сообщений. Одного корректного обращения с требованием предоставить информацию может быть достаточно для фиксации позиции. После этого лучше сосредоточиться на документах.
Нельзя забывать и о безопасности персональных данных. Если Kirezyo (Кирезио) уже получил паспорт, селфи или другие документы, необходимо учитывать этот факт при дальнейших действиях. Не следует повторно отправлять документы неизвестным лицам, которые появляются после потери денег и представляются «службой возврата». Мошенники нередко используют информацию о предыдущей финансовой потере, чтобы предложить новую услугу.
Поэтому после блокировки важнее всего не скорость общения с менеджером, а качество собранной информации. Сохраненный чек, сообщение с реквизитами, скриншот кабинета и переписка иногда оказываются значительно полезнее очередного обещания сотрудника, что деньги будут выведены «завтра».
Итог: что важно знать о Kirezyo (Кирезио) перед попыткой вернуть деньги
Проверка Kirezyo (Кирезио) показывает несколько обстоятельств, которые в совокупности требуют серьезной осторожности. В исходных материалах говорится об отсутствии подтвержденной лицензии Банка России, недостатке информации о юридическом лице, недавней регистрации доменов kirezyo.net и kire-zyo.pro, скрытых данных владельца, непрозрачных платежных реквизитах и жалобах пользователей на невозможность вывести деньги.
Особенно важным остается поведение платформы после запроса на вывод. Согласно описанным историям, пользователи сталкивались с требованиями дополнительной оплаты: налогом, страховкой, комиссией за конвертацию или другими платежами. В некоторых случаях после отказа продолжать переводы доступ к аккаунту прекращался.
При этом сам по себе запрос документов или проведение AML-проверки нельзя считать доказательством мошенничества. Законные финансовые компании действительно проводят идентификацию и контроль операций. Вопрос возникает тогда, когда проверка не приводит к понятному завершению процедуры, а вместо этого клиенту постоянно предлагают отправить новые деньги.
Поэтому человеку, который столкнулся с Kirezyo (Кирезио), не стоит пытаться решить проблему исключительно разговорами с менеджером. Если вывод уже заблокирован, а для его восстановления требуют очередной перевод, разумнее прекратить платежи и перейти к сбору доказательств.
Важную роль здесь играет время. Чем раньше сохранены банковские документы, переписка, реквизиты и данные о получателях, тем проще восстановить историю переводов. Даже если сайт впоследствии сменит домен или перестанет открываться, документы клиента останутся.
Именно поэтому после обнаружения проблемы имеет смысл обратиться к специалистам Scammavis. Специалисты могут изучить обстоятельства конкретного случая, систематизировать имеющиеся документы и определить, какие варианты действий могут применяться в зависимости от способа оплаты и других обстоятельств. Это не означает автоматического возврата средств: окончательный результат зависит от конкретной ситуации и возможности установить движение денег.
Отдельно следует помнить о повторном мошенничестве. Человек, потерявший деньги на инвестиционной платформе, может получить новое сообщение от неизвестного «юриста», «финансового агента» или «специалиста по возврату». Ему могут заявить, что средства уже найдены, но для их получения необходимо оплатить налог, комиссию или страховку. По сути, это может быть повторением той же схемы, только под другим названием. Поэтому любые требования внести деньги ради обещанного возврата нужно тщательно проверять.
Истории, приведенные в первой части обзора, также показывают, почему нельзя ориентироваться только на цифры в личном кабинете. Сергей, Анна, Максим и Ирина описывали разные суммы и обстоятельства, однако в их рассказах повторяется проблема с выводом и последующими требованиями. Эти отзывы следует воспринимать именно как заявления пользователей, а не как самостоятельно установленные факты, но повторяющиеся описания заслуживают внимания.
Kirezyo (Кирезио) в таком случае важно оценивать не по рекламным обещаниям и не по красивому графику прибыли, а по проверяемым фактам. Кто является оператором платформы? Есть ли подтвержденная лицензия? Кому принадлежат домены? Кто получает платежи? На каком основании удерживаются средства? Почему для вывода требуется новый перевод? Может ли клиент получить свои деньги без дополнительных платежей?
Если на эти вопросы нет четких ответов, переводить дополнительные средства не следует.
Для уже пострадавшего человека ситуация выглядит иначе. Здесь задача состоит не в том, чтобы заново поверить менеджеру, а в том, чтобы сохранить доказательства и разобраться с возможными способами защиты. Банковские выписки, чеки, реквизиты, переписка, записи разговоров, скриншоты личного кабинета и документы о переводах могут стать основой для дальнейшей работы.
Обращение к специалистам Scammavis позволяет рассматривать проблему последовательно: сначала восстановить обстоятельства, затем изучить платежи и документы, после чего определить подходящие действия. Такой подход гораздо полезнее, чем попытки вернуть деньги новым переводом.
Главное, что нужно помнить после блокировки Kirezyo (Кирезио), — уже потерянную сумму не стоит увеличивать. Если платформа действительно не дает вывести деньги и каждый раз называет новую причину для дополнительной оплаты, остановка переводов становится первым разумным шагом. После этого следует собрать максимум информации и обратиться за профессиональной оценкой ситуации.
У меня ситуация с Kirezyo закончилась тем, что я просто перестал получать нормальные ответы на вопрос о выводе. До этого менеджер регулярно писал и предлагал увеличить вложения. Когда я решил забрать деньги, появились новые условия, которых раньше никто толком не объяснял. Дополнительный платеж я делать не стал. Собрал переписку, выписки из банка, чеки и данные, на которые переводил средства. Обратился за консультацией по возврату. Мне объяснили, какие материалы нужно сохранить и почему сейчас лучше не соглашаться на предложения «разблокировать» деньги за новую оплату. Надеюсь, что по документам получится установить, что произошло с переводами.
Оставьте заявку и мы поможем вам.
К сожалению, я тоже поверила Kirezyo и внесла деньги. Менеджер сначала производил хорошее впечатление, постоянно был на связи, объяснял сделки и говорил, что помогает новичкам. На счете постепенно появилась прибыль, поэтому я решила, что все действительно работает. Но как только попросила вывести средства, начались проблемы. Сначала говорили об одной формальности, потом появилась новая причина задержки. В какой-то момент стало понятно, что без очередного платежа деньги мне не отдадут. Больше переводить ничего не стала. Сейчас хочу узнать, можно ли с помощью специалистов разобраться с платежами и попытаться вернуть потерянные средства.
Специалисты свяжутся с вами после того, как вы оставите заявку на сайте.
С Kirezyo проблема возникла именно на этапе вывода. Пока я пополнял счет и следовал рекомендациям менеджера, со мной нормально общались. После заявки на вывод начали ссылаться на дополнительные проверки, а потом потребовали оплатить еще одну сумму. Я отказался, потому что уже не понимал, на каком основании должен снова отправлять деньги. После этого связь стала намного хуже. Сохранились банковские подтверждения переводов, переписка и несколько скриншотов кабинета. Хочу передать все специалистам и понять, какие варианты возврата в такой ситуации вообще существуют.
Наша команда поможет вам вернуть украденные деньги, оставьте заявку.
Я тоже столкнулась с Kirezyo. Первоначально внесла небольшую сумму, потому что не хотела сразу рисковать большими деньгами. После этого менеджер стал предлагать увеличить депозит, показывал прибыль в личном кабинете и убеждал, что сейчас хороший момент для торговли. Когда я попросила вывести деньги, условия резко изменились. Появились дополнительные требования и необходимость что-то оплачивать. В итоге я поняла, что постоянно вносить новые суммы бессмысленно. Сейчас хочу разобраться с возвратом средств. Если кто-то уже проходил подобную процедуру, подскажите, какие документы лучше подготовить для специалистов.
Если вас обманула данная компания, оставьте заявку у нас и наш специалист свяжется с вами для бесплатной консультации!
После Kirezyo у меня остался очень неприятный опыт. Сначала все выглядело нормально: со мной постоянно связывался менеджер, рассказывал о сделках и убеждал, что счет постепенно растет. Когда я решил вывести деньги, внезапно появилась необходимость оплатить дополнительную комиссию. После этого начались разговоры про проверку и другие условия. Я деньги больше не отправлял, но и вывести уже внесенную сумму не смог. Сейчас собираю переписку, чеки и скриншоты кабинета. Хотелось бы понять, есть ли вообще возможность вернуть хотя бы часть средств и куда лучше обращаться с такими документами.
Оставьте заявку и мы свяжемся с вами.
У меня ситуация с Kirezyo закончилась тем, что я просто перестал получать нормальные ответы на вопрос о выводе. До этого менеджер регулярно писал и предлагал увеличить вложения. Когда я решил забрать деньги, появились новые условия, которых раньше никто толком не объяснял. Дополнительный платеж я делать не стал. Собрал переписку, выписки из банка, чеки и данные, на которые переводил средства. Обратился за консультацией по возврату. Мне объяснили, какие материалы нужно сохранить и почему сейчас лучше не соглашаться на предложения «разблокировать» деньги за новую оплату. Надеюсь, что по документам получится установить, что произошло с переводами.
Оставьте заявку и мы поможем вам.
К сожалению, я тоже поверила Kirezyo и внесла деньги. Менеджер сначала производил хорошее впечатление, постоянно был на связи, объяснял сделки и говорил, что помогает новичкам. На счете постепенно появилась прибыль, поэтому я решила, что все действительно работает. Но как только попросила вывести средства, начались проблемы. Сначала говорили об одной формальности, потом появилась новая причина задержки. В какой-то момент стало понятно, что без очередного платежа деньги мне не отдадут. Больше переводить ничего не стала. Сейчас хочу узнать, можно ли с помощью специалистов разобраться с платежами и попытаться вернуть потерянные средства.
Специалисты свяжутся с вами после того, как вы оставите заявку на сайте.
С Kirezyo проблема возникла именно на этапе вывода. Пока я пополнял счет и следовал рекомендациям менеджера, со мной нормально общались. После заявки на вывод начали ссылаться на дополнительные проверки, а потом потребовали оплатить еще одну сумму. Я отказался, потому что уже не понимал, на каком основании должен снова отправлять деньги. После этого связь стала намного хуже. Сохранились банковские подтверждения переводов, переписка и несколько скриншотов кабинета. Хочу передать все специалистам и понять, какие варианты возврата в такой ситуации вообще существуют.
Наша команда поможет вам вернуть украденные деньги, оставьте заявку.
Я тоже столкнулась с Kirezyo. Первоначально внесла небольшую сумму, потому что не хотела сразу рисковать большими деньгами. После этого менеджер стал предлагать увеличить депозит, показывал прибыль в личном кабинете и убеждал, что сейчас хороший момент для торговли. Когда я попросила вывести деньги, условия резко изменились. Появились дополнительные требования и необходимость что-то оплачивать. В итоге я поняла, что постоянно вносить новые суммы бессмысленно. Сейчас хочу разобраться с возвратом средств. Если кто-то уже проходил подобную процедуру, подскажите, какие документы лучше подготовить для специалистов.
Если вас обманула данная компания, оставьте заявку у нас и наш специалист свяжется с вами для бесплатной консультации!
После Kirezyo у меня остался очень неприятный опыт. Сначала все выглядело нормально: со мной постоянно связывался менеджер, рассказывал о сделках и убеждал, что счет постепенно растет. Когда я решил вывести деньги, внезапно появилась необходимость оплатить дополнительную комиссию. После этого начались разговоры про проверку и другие условия. Я деньги больше не отправлял, но и вывести уже внесенную сумму не смог. Сейчас собираю переписку, чеки и скриншоты кабинета. Хотелось бы понять, есть ли вообще возможность вернуть хотя бы часть средств и куда лучше обращаться с такими документами.
Оставьте заявку и мы свяжемся с вами.